편의점에서 USDT를 긁는 사람들
가상자산에 투자하는 국내 이용자 일부는 보유중인 가상자산을 실결제에 사용하기 위해 더 이상 코인을 거래소에서 원화로 바꾸지 않는다. 테더(USDT)를 해외 크립토카드에 충전해 쿠팡, GS25, 골프존파크에서 바로 결제한다. 전자신문은 이 풍경을 "이미 일상"이라고 표현했다.[1]
가맹점 입장에서는 특별한 일이 일어나지 않는다. 단말기에 찍히는 것은 평범한 비자 카드 결제이고, 가맹점은 원화로 대금을 받는다. 스테이블코인은 카드 뒤편, 이용자 지갑과 카드 발급사 사이에서만 움직인다.
| 11.16억 달러 2026년 8월 글로벌 크립토카드 월 결제액 (약 1조 5,240억 원)[1] |
1,103만 건 같은 달 결제 건수[1] |
124.2억 달러 2023년 3월 이후 온체인 추적 누적 결제액, 27개 이상 프로그램[3] |
약 3.8만 건 리닷페이·카스트·트리아 등 주요 앱의 국내 누적 다운로드 추정[1] |
출처 : 페이먼트스캔(Paymentscan)
온체인 카드 분석 서비스 페이먼트스캔(Paymentscan)3] 에 따르면 이미 결제액이 1조 5천억이 넘고 , 누적 결제액 중 리닷페이(RedotPay)가 약 65억 7천만 달러로 절반 이상을 차지하고, 이더파이(EtherFi) 9억 1,800만 달러, 카스트(KAST) 8억 2,900만 달러가 뒤를 잇는다.[3]
그렇다면 한국에는 스테이블코인 결제에 관한 법이 아직 없는데, 어떻게 결제가 이미 되고 있을까?

한국의 현주소: 금지가 아니라 공백
정확히 말하면 한국은 스테이블코인을 "금지"한 것이 아니라 다룰 제도를 아직 만들지 못한 상태다. 원화 스테이블코인 발행과 유통을 규정할 디지털자산기본법은 2025년 6월 첫 발의 이후 1년 넘게 국회에 머물러 있다.[4]
그 사이 해외 발급 카드는 제도 밖에서 작동한다. 카드를 발급한 회사는 해외 법인이고, 국내 가맹점이 받는 것은 비자·마스터카드 네트워크를 거친 일반 해외 카드 결제다. 국내 업계에서는 정부가 거래소 사업을 현물 거래로 묶어 두는 동안 해외 서비스가 영역을 넓히고 있다는 우려가 나온다.
실사용 현황: 한국에서 쓰이는 카드들
국내 이용자가 쓰는 카드는 대부분 비자 또는 마스터카드 브랜드를 단 선불·직불형 카드다. 비교할 때는 다섯 가지를 보면 된다. 결제 네트워크, 원화 결제 수수료, 커스터디 방식(발급사 보관인지 본인 지갑인지), 리워드, 그리고 결제 외의 금융 기능이다.
| 카드 | 네트워크 | 원화 결제 수수료 | 특징 |
| ether.fi Cash | Visa | 1% | ETH 담보 대출 결제(Borrow Mode), wETH 캐시백 |
| Bitget Wallet | Mastercard | 월 55만 원까지 0% | 셀프 커스터디, Apple Pay |
| Tria | Visa | 최대 3% | 셀프 커스터디, 등급별 캐시백 |
| Ready Card | Mastercard | 0% | 환율 스프레드 없음, 월 110만 원 ATM 무료 |
| KAST | Visa | 2% | 자체 토큰(KAST) 캐시백 |
| RedotPay | Visa | 2.2% | 낮은 발급 비용($10), 다양한 코인 지원 |
| Avici | Visa | 0% | 거래 수수료 없음, 캐시백 없음 |
| Bybit Card | Mastercard | 2.9% | 구독형 수수료 환급, 캐시백 |
| Pionex Card | Visa | Visa 환율 | USDT 캐시백 1%, 잔고 이자(APR 5%) |
출처: kkinvesting 정리[2]. 수수료·리워드는 수시로 바뀌므로 가입 전 각 서비스 공지로 확인해야 합니다. 특정 카드를 추천하는 표가 아닙니다(2026년 9월 30일) 기준.
오프라인에서는 Apple Pay를 지원하는 카드라면 편의점이나 지하철에서 터치 결제가 된다. 반면 카카오페이·네이버페이 같은 국내 간편결제와는 연동되지 않는다. 신원 확인(KYC)은 대부분 여권을 요구한다.[2]
결제를 넘어 운용으로: 카드가 수익 계좌가 되는 방식
스테이블코인 카드가 단순한 결제 수단에 그치지 않는 이유는 카드 잔고 자체를 굴릴 수 있기 때문이다. 현재 시장에서 보이는 수익 구조는 네 가지로 나뉜다.
① 캐시백·리워드
결제액의 일정 비율을 USDT, 자체 토큰, wETH 등으로 돌려준다. 토큰으로 받는 리워드는 해당 토큰 가격이 떨어지면 체감 혜택도 줄어든다. 표에 적힌 최대 캐시백은 대부분 높은 등급이나 토큰 스테이킹을 전제로 한다.
② 잔고 이자
충전해 둔 스테이블코인에 연이율을 준다. Pionex 카드의 5% APR이 한 예다.[2] 이 이자가 어디서 나오는지(준비금 운용, 대출, DeFi 예치)는 서비스마다 다르며, 예금자 보호 대상이 아니다.
③ 담보 대출형 결제
ether.fi Cash의 Borrow Mode는 보유한 ETH를 팔지 않고 담보로 맡긴 뒤 그 한도 안에서 결제한다.[2] 자산을 계속 보유하는 대신, 담보 가치가 떨어지면 청산될 위험을 진다.
④ 온체인 수익 상품 연계
셀프 커스터디 카드는 결제 대기 중인 잔고를 DeFi 예치 상품에 연결할 수 있다. 수익률은 높을 수 있지만 스마트컨트랙트 위험이 더해진다.
이용자에게 돌아가는 혜택의 원천을 이해하려면 발급사가 버는 돈부터 봐야 한다. 벤처 리서치 insights4vc는 카드 발급사의 수익원을 인터체인지 수수료(결제액의 1~2%), 환전 스프레드, 준비금 이자 세 가지로 정리한다.[8] 소비자용 카드 프로그램은 이용자 확보를 위해 인터체인지 수입을 넘는 리워드를 지급하는 경우가 많고, 그만큼 마진이 얇다.[8] 높은 캐시백이 오래 지속될지는 이 구조 안에서 판단해야 한다.
수익보다 먼저 볼 위험. 발급사나 뒷단 벤더의 영업 중단, KYC 재심사에 따른 계정 동결, 스테이블코인의 디페깅(1달러 가치 이탈), 스마트컨트랙트 결함. 스테이블코인 카드 잔고는 은행 예금이 아니다.
왜 해외 결제 수수료는 2%인가
표를 다시 보면 원화 결제 수수료가 0%인 카드와 2~3%인 카드가 섞여 있다. 차이는 카드 앞면이 아니라 발급사가 카드 네트워크와 어떤 통화로 정산하느냐에서 생긴다.
페이먼트스캔의 분석에 따르면 대부분의 스테이블코인 카드는 전 세계 어디서나 쓸 수 있지만, 발급사는 비자·마스터카드와 단일 통화(주로 USD)로만 정산한다.[6] 한국에서 원화로 결제해도 내부에서는 USD로 환산되고, 이때 네트워크의 국경 간 평가 수수료와 환전 스프레드가 쌓인다. 페이먼트스캔이 추적하는 주요 카드 프로그램의 해외 결제 총비용은 평균 2%를 넘는다.[6]

그림 1 같은 결제라도 국경과 통화가 바뀌면 네트워크 비용이 7배 이상 커진다. 비자 기준 평가 수수료. 마스터카드는 통화 일치 약 0.6%, 불일치 약 1.0%이며, 여기에 네트워크 환전 스프레드 0.1~0.4%가 별도로 붙는다. 발급사 마진까지 더하면 이용자 부담은 2~3%가 된다. 자료: Paymentscan[6]
국내 결제에서는 수수료를 주로 가맹점이 부담한다. 해외 결제에서는 발급 국가와 가맹점 국가가 다르면 기본 수수료가 붙고, 결제 통화와 정산 통화까지 다르면 1%포인트 가까이 더 올라간다.[6] 한국 이용자가 해외 발급·USD 정산 카드로 원화 결제를 하면 두 조건에 모두 해당한다.
해법은 두 가지다. 핀테크 업계가 이미 한 번 풀었던 문제이기도 하다.
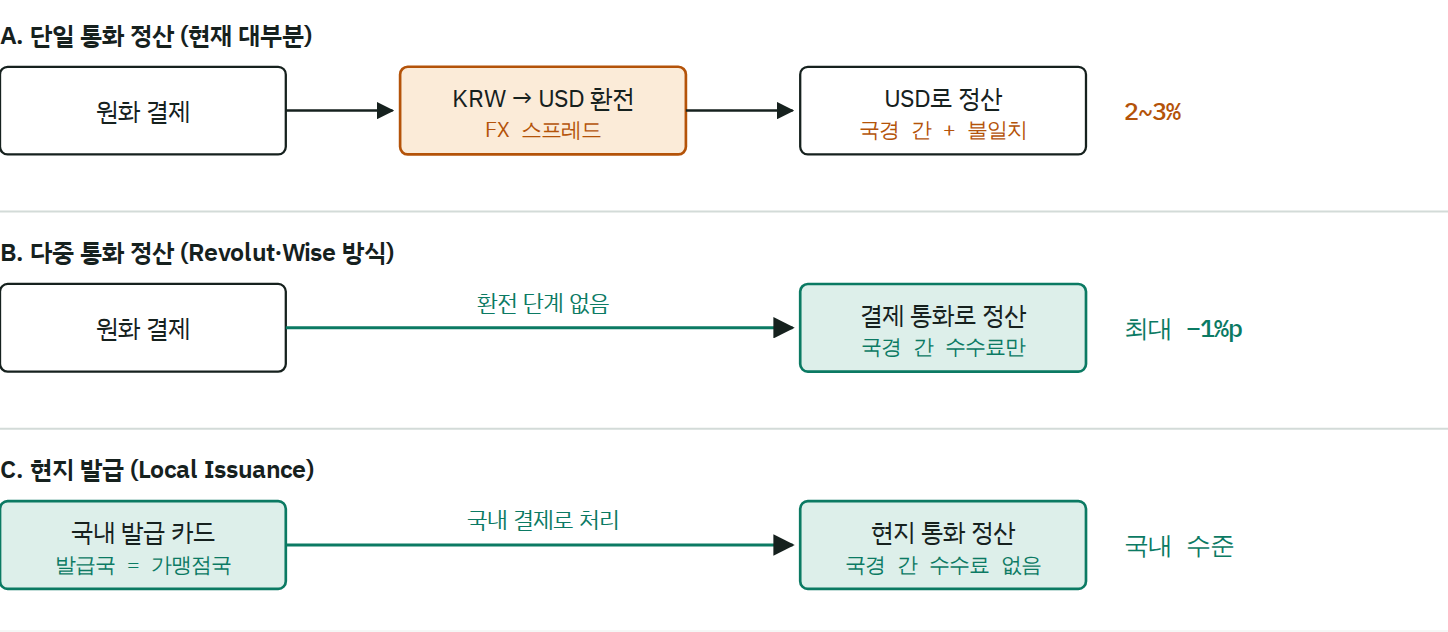
그림 2 수수료를 줄이는 방법은 환전 단계를 없애거나(B), 결제를 아예 국내 거래로 만드는 것(C)이다. 다중 통화 정산은 지원 통화 결제 시 비용을 최대 1% 줄인다. 자료: Paymentscan[6]
다중 통화 정산은 발급사가 여러 통화를 네트워크 정산 통화로 등록하는 방식이다. 현지 발급은 이용자가 사는 지역에서 카드를 발급해 그 지역 결제를 국내 결제로 만드는 방식이다. 스테이블코인 카드 중에서는 Wirex(USD·EUR·AUD·GBP), Monavate(USD·EUR·GBP), StraitsX(SGD·USD)가 이런 구조를 지원한다.[6]
정산에 쓰이는 스테이블코인도 달러 일변도에서 벗어나고 있다. 페이먼트스캔은 Wirex의 유로 스테이블코인(EURC) 정산액이 비자의 연환산 스테이블코인 카드 정산 200억 달러 가운데 약 5억 달러를 차지한다고 추정한다. 1년 전에는 0이었다.[6] 이 흐름을 한국에 대입하면 결론은 분명하다. 원화 스테이블코인과 국내 발급이 결합해야 한국 이용자의 2% 벽이 사라진다.
스테이블코인 카드의 뒷단: 같은 앱, 다른 벤더, 다른 비용
스테이블코인 카드 앱 상당수는 법정화폐 가상계좌를 열어 주고 입출금을 받는 '스테이블코인 네오뱅크'로 진화하고 있다. 그런데 대부분은 은행 인프라를 직접 운영하지 않는다. 가상계좌 발급, 송금 처리, 환전을 서드파티 벤더에 맡긴다.[7]
페이먼트스캔은 주요 네오뱅크 5곳에 각각 5,000유로를 입금했다 출금하는 실측 테스트를 했다.[7] 결과는 극단적으로 갈렸다.
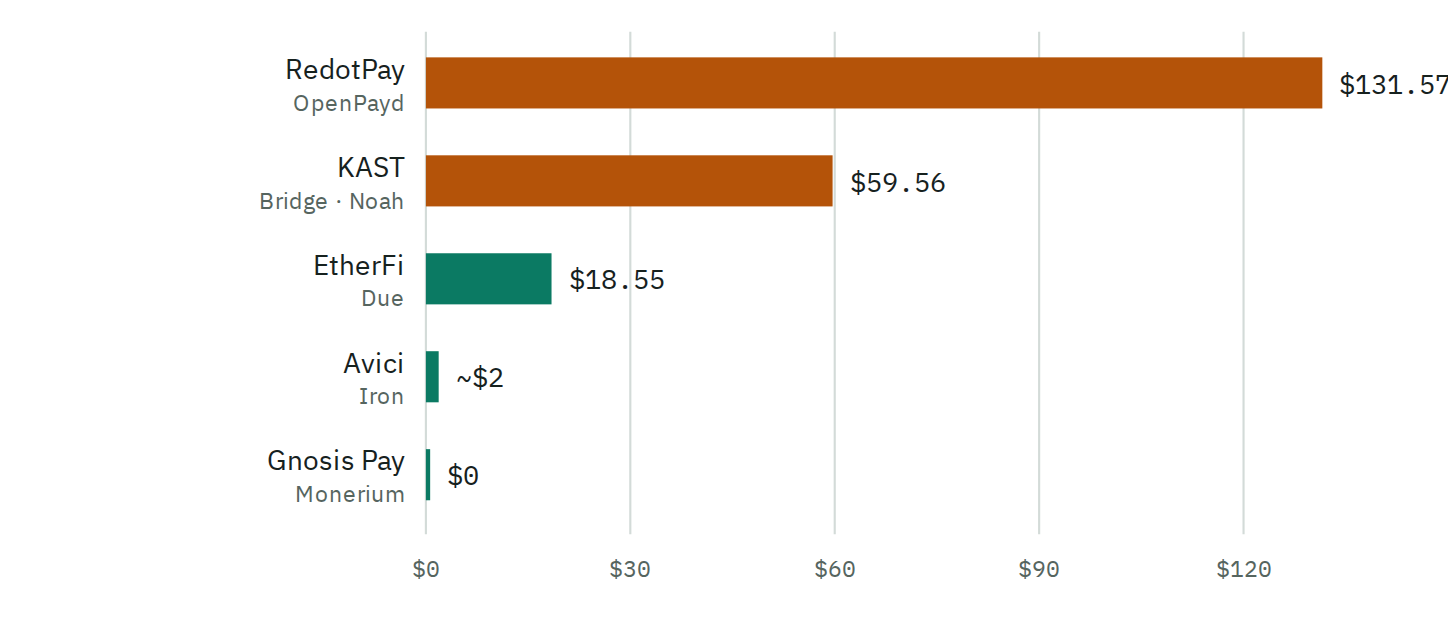
그림 3 같은 5,000유로를 넣었다 빼는 데 드는 비용이 0달러에서 131달러까지 벌어졌다. 차이를 만드는 것은 앱이 아니라 뒷단 벤더다. 입금·출금 수수료 합계 기준이며, Gnosis Pay는 EURe를 USDC로 바꾸는 온체인 스왑 비용(약 8.37달러)이 별도다. 자료: Paymentscan[7]
| 서비스 | 벤더 | 관찰된 비용 구조 |
| RedotPay | OpenPayd | EUR 가상계좌 개설비 $7. 입금 시 실효 2%(약 $113.69), 입금 반영 약 60시간. 출금 0.3%(약 $17.88), 1분 이내 |
| EtherFi | Due (Bridge는 중단) | EUR 입금·출금 각 0.16%(약 $9.2~9.3). 과거 Bridge 경로는 양방향 0.5% 이상 스프레드 |
| KAST | Bridge(USD) · Noah(EUR) | EUR 입금 실효 비용 약 $0.27. EUR 출금 시 약 1% 환전 비용(약 $59.29) |
| Avici | Iron (MoonPay 인수) | 입출금 건당 $1/€1 고정, 비율 수수료 없음. KYC에 서류 10건 이상, 약 1주 소요 |
| Gnosis Pay | Monerium | EUR↔EURe 1:1, 입출금 무료. EUR 전용 |
출처: Paymentscan, "Who Banks the Neobanks?" (2026.8.4)[7]. 단일 시점의 실측이며 벤더 정책에 따라 달라질 수 있다.
앱 화면은 비슷해 보여도 비용을 결정하는 것은 뒷단 벤더다. 벤더가 SEPA·ACH 같은 송금망 비용을 이용자에게 넘기는지, 환전 스프레드를 0%로 두는지 2%로 두는지에 따라 같은 결제의 비용이 수십 배 달라진다.[7]
인프라 심층: 스테이블코인 카드는 어떻게 작동하나
(1)네 개의 층
스테이블코인 카드 산업은 네 개의 층으로 나뉜다. 이용자가 보는 것은 맨 위층뿐이다.

그림 4 수익이 가장 두텁게 쌓이는 곳은 ③ 발급사 층이다. Rain·Reap 같은 풀스택 발급사가 비자 프린시펄 멤버십을 직접 확보하면서 스폰서 은행을 거치지 않고 인터체인지·환전·준비금 수익을 한곳에 모으고 있다. 자료: insights4vc[8], 각사 발표
층마다 주요 사업자가 빠르게 재편되고 있다. insights4vc에 따르면 Rain은 연환산 약 30억 달러를 처리하며 150개 이상 지역의 200여 파트너에 발급 API를 제공하고, 2026년 1월 19억 5천만 달러 가치로 시리즈 C를 마쳤다. Reap은 아시아·중동 법인카드 중심으로 연환산 약 60억 달러를 처리한다.[8] 뱅킹 벤더 층에서는 Stripe가 Bridge를, 마스터카드가 BVNK를 최대 18억 달러에 인수했다.[9] 카드 네트워크가 스테이블코인 인프라를 직접 사들이기 시작한 셈이다. 크립토카드 결제액의 90% 이상은 비자 네트워크를 거친다.[8]
(2)결제 한 건의 흐름
편의점에서 스테이블코인 카드를 탭하는 순간부터 가맹점이 원화를 받기까지, 신호와 돈은 반대 방향으로 흐른다.
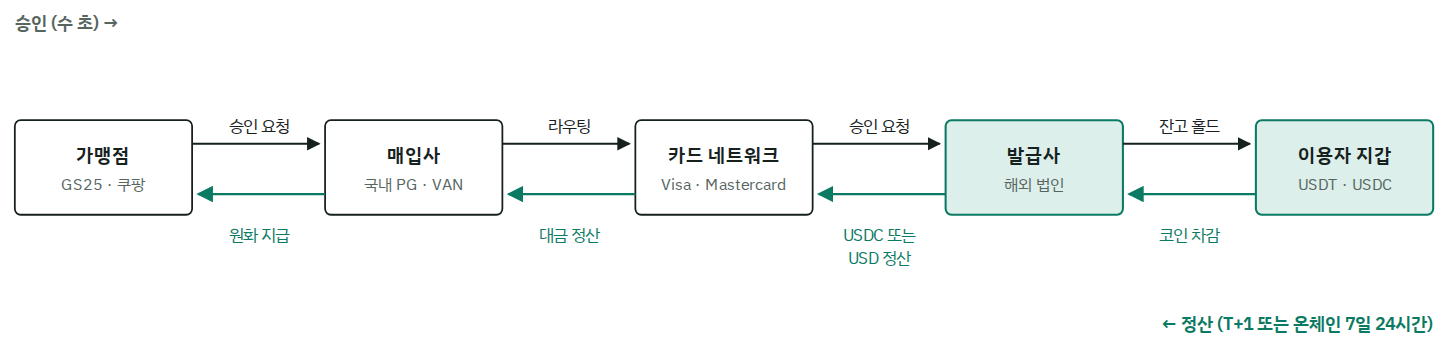
그림 5 스테이블코인은 발급사와 네트워크 사이, 그리고 발급사와 이용자 사이에서만 움직인다. 가맹점과 매입사에게는 일반 해외 카드 결제와 같다. 발급사–네트워크 구간이 온체인으로 바뀌면 은행 영업일과 무관하게 정산할 수 있다.
승인 단계에서 발급사는 이용자 지갑의 스테이블코인 잔고를 확인하고 결제 금액만큼 홀드한다. 정산 단계에서 발급사는 홀드한 코인을 차감하고, 네트워크에 결제 대금을 보낸다. 전통적으로 이 대금은 USD 은행 송금이었고, 발급사는 이를 위해 네트워크에 담보를 미리 넣어 둬야 했다. 신생 발급사에게 이 운전자본은 큰 부담이다.
이 부담을 줄이는 금융도 등장했다. 비자는 Credit Coop이 비자 정산 데이터를 활용해 정산 채권을 담보로 스테이블코인 표시 리볼빙 신용을 제공한다고 밝혔다. Credit Coop이 2023년 이후 공급한 누적 금액은 25억 달러를 넘고, 그중 Rain이 약 20억 달러를 조달했다.[10]
(3)커스터디 모델: 누가 코인을 쥐고 있나
수탁형은 이용자가 발급사 지갑에 코인을 넣어 두는 구조다. 환불이나 분쟁 처리가 쉽고 사용 경험이 매끄럽지만, 발급사의 영업 중단이나 계정 동결 위험을 이용자가 진다. 셀프 커스터디형(Tria, Bitget Wallet 등)은 이용자가 스마트컨트랙트 지갑에 코인을 보관하고, 결제 시점에만 발급사가 정해진 금액을 인출할 권한을 갖는다.[2] 자산 통제권은 이용자에게 남지만, 지갑 키 관리와 컨트랙트 위험은 스스로 감당해야 한다.
(4)네트워크의 온체인 정산
2026년 들어 가장 큰 변화는 카드 네트워크가 스테이블코인을 정산 수단으로 직접 받기 시작한 것이다.

그림 6 비자의 스테이블코인 정산 규모는 1년 만에 15배 이상 커졌다. 연환산 기준(run rate), 각 시점 발표치. 2026년 4월에는 지원 블록체인을 9개로 늘렸다. 성장의 주된 동력은 전 세계 160개 이상의 스테이블코인 연동 카드 프로그램이며, 이들 프로그램의 결제액은 1년 새 약 200% 늘었다. 자료: CoinDesk[15], Visa[11], The Block[10]
마스터카드는 2026년 6월 USDC, PYUSD, USDG, USDP, RLUSD, SoFiUSD 등 규제 스테이블코인으로 주말·공휴일을 포함한 정산을 지원한다고 발표했다. 지원 블록체인은 이더리움, 솔라나, 폴리곤, 베이스, 아비트럼, 캔톤, 템포, XRP 레저다. 같은 해 3월 BVNK를 인수했고, 5월에는 뉴욕주 비트라이선스를 확보하고 Rain에 마스터카드 프린시펄 멤버십을 부여했다.[9]
이 변화가 발급사에게 주는 의미는 세 가지다. 네트워크에 미리 넣어 둬야 하는 담보 부담이 줄고, 은행 영업시간과 관계없이 7일 24시간 정산할 수 있으며, 스테이블코인을 법정화폐로 바꾸는 단계를 하나 생략할 수 있다.
(5)컴플라이언스 층
이 모든 흐름 위에는 규제 준수 장치가 얹힌다. 발급 단계의 KYC와 자금세탁방지(AML), 가상자산 이전 시 송수신인 정보를 주고받는 트래블룰, 입금 주소가 제재 대상과 연관됐는지 확인하는 온체인 주소 스크리닝, 그리고 지역별 라이선스다. Avici 사례처럼 이 층이 엄격할수록 수수료는 낮아도 개설에 시간이 걸린다.[7]
AI와의 교차점: 에이전트가 결제하는 레일
카드 네트워크는 스테이블코인과 AI를 한 묶음으로 보고 있다. 비자는 2026년 6월 발표에서 이렇게 요약했다.
"AI가 커머스의 앞단을 바꾸고 있다면, 스테이블코인은 뒷단을 바꾸고 있다."
잭 포레스텔(Jack Forestell), 비자 최고제품책임자, 2026.6.10[12]
비자는 AI 에이전트가 상품을 찾고 결제까지 마치도록 돕는 Visa Intelligent Commerce를 중심으로, 검증된 에이전트와 가맹점을 확인하는 디렉터리, 수십억 건의 거래로 학습한 이상거래 탐지 모델(Large Transaction Model), OpenAI와의 협력을 함께 발표했다. 결제 토큰에는 신원·권한·행동 신호를 담아 에이전트 결제를 식별할 수 있게 했다.[12]
같은 날 마스터카드는 AI 에이전트와 기계가 소액 결제를 고빈도로 처리하는 Agent Pay for Machines를 발표했다. 카드·계좌·스테이블코인을 아우르는 멀티레일 정산을 명시했고, Adyen, Stripe, Coinbase, Solana Foundation, Cloudflare 등 30여 곳이 참여했다.[13] 코인베이스는 이와 별도로 웹 표준 HTTP 402 응답을 활용해 스테이블코인으로 API·데이터 사용료를 내는 x402 프로토콜을 밀고 있다. 2025년 5월 출시 후 첫 1년간 1억 6,900만 건 이상의 결제를 처리했다.[14] 소비자 쇼핑 결제는 카드 네트워크가, 기계 간 초소액 결제는 스테이블코인 레일이 가져가는 구도가 보인다.
기술적으로 보면 스테이블코인 카드 인프라는 에이전트 결제의 전 단계다. 스마트컨트랙트 지갑의 인출 권한 위임(3 참조)은 "에이전트에게 월 50달러, 특정 가맹점에서만"처럼 조건을 코드로 거는 구조로 그대로 확장된다. 정산 경로가 여러 통화와 체인으로 늘어날수록, 결제마다 가장 싼 경로를 고르는 일 역시 AI가 맡게 될 가능성이 크다.
전망과 제언
insights4vc는 스테이블코인 카드 결제액이 2025년 말 연환산 약 180억 달러에서 2026년 말 약 300억 달러로 커질 것으로 보는 기본 시나리오를 제시했다. 동시에 규제 결과가 가장 큰 변수라고 짚었다.[8] 카드는 이용자 화면으로 남고, 스테이블코인은 보이지 않는 정산 층이 되는 '하이브리드 모델'이 굳어지는 흐름이다.[8]
한국은 그 흐름의 바깥에서 결과만 쓰고 있다. 이용자는 해외 발급사와 해외 벤더를 거쳐 결제하고, 그 과정의 2% 수수료와 환전 마진, 준비금 이자는 모두 해외 사업자의 매출이 된다.
- 정책. 발행 주체 논쟁에 머물지 말고, 원화 스테이블코인이 카드 네트워크에서 원화로 정산되고 국내 발급 카드로 쓰일 수 있는 경로까지 함께 설계할 필요가 있다. 그래야 국경 간 수수료 자체가 사라진다.
- 업계. 가치가 쌓이는 곳은 발급사와 온·오프램프 층이다. 국내 금융사와 핀테크가 카드 발급 API와 원화 입출금 인프라를 먼저 확보하는 것이 앱을 하나 더 만드는 것보다 중요하다.
- 이용자. 수수료는 카드 브랜드가 아니라 정산 통화와 뒷단 벤더에서 결정된다. 캐시백률보다 원화 결제 수수료와 입출금 경로를 먼저 확인하는 편이 낫다.
추가 : 이용자 체크리스트
☐ 원화 결제 수수료와 환전 스프레드를 따로 확인했다.
☐ 카드가 어느 통화로 정산되는지, 현지 발급을 지원하는지 확인했다.
☐ 수탁형인지 셀프 커스터디인지, 그에 따른 위험을 이해했다.
☐ 리워드·이자의 원천과 위험(토큰 가격, 청산, 발급사 리스크)을 확인했다.
☐ 충전 경로가 FIU 신고 거래소인지 확인했다.
☐ 과세와 외국환 관련 사항을 전문가에게 확인했다.
참고 자료
[1] 전자신문, "코인 굳이 원화로 왜 바꿔?"…USDT로 쿠팡·편의점 결제 '이미 일상' (2026.9.17)
[2] kkinvesting, 한국에서 사용 가능한 크립토 카드 비교
[3] Paymentscan 대시보드 (2026.9.30 조회)
[4] 시사저널, 디지털자산기본법, 1년째 국회 표류…스테이블코인·거래소 지분 제한에 발목
[5] 뉴스핌, 디지털자산기본법 연내 입법 '안갯속'…'발행주체·지분캡' 쟁점 부상 (2026.9.9)
[6] Paymentscan, Why Your Crypto Card Costs 2% Abroad: Card Currencies Explained (2026.9.8)
[7] Paymentscan, Who Banks the Neobanks? The Hidden Vendors Behind Stablecoin Neobanks (2026.8.4)
[8] insights4vc, Stablecoin Cards in 2026
[9] The Block, Mastercard expands stablecoin settlement options with USDC, PYUSD and RLUSD (2026.6.3)
[10] The Block, Visa stablecoin settlement tops $20 billion annualized run rate (2026.9.8)
[11] Visa, Visa Accelerates Stablecoin Momentum: Adding Five Blockchains for Settlement (2026.4.29)
[12] Visa, New AI, Stablecoin and Token Innovations at Visa Payments Forum (2026.6.10)
[13] Mastercard, Mastercard launches Agent Pay for Machines (2026.6.10)
[14] Forbes, Visa, Mastercard And Coinbase Are Fighting Over How AI Agents Pay (2026.6.7)
[15] CoinDesk, Visa brings USDC settlement to U.S. banks after $3.5 billion stablecoin pilot (2025.12.16)
👉 PayFi 아키텍처, 그리고 한국형 원화 스테이블코인 구축 전략(Blueprint)은 『코어 스테이블코인』에서 다룹니다.
📘 코드와 아키텍처가 담긴 유일한 스테이블코인 실무 가이드 |
|
 |
은행의 붕괴와 진화, 그리고 그 빈자리를 채울 PayFi(지불 금융)와 AI 에이전트의 구체적인 작동 원리가 궁금하신가요? 단순한 전망을 넘어, 2026년 금융 생태계를 선점하기 위한 실질적인 아키텍처와 한국형 대응 전략을 담은 책이 출간되었습니다. [신간 안내] 코어 스테이블코인 ( 한빛미디어 ) 부제: PayFi와 AI가 여는 부의 지도 , 그리고 한국형 원화 스테이블코인 구축 가이드
https://wisefree.tistory.com/595 👉 [구매] 한빛+ : https://www.hanbit.co.kr/store/books/look.php?p_code=B1869136710 교보문고 : https://product.kyobobook.co.kr/detail/S000219862641 예스24 : https://www.yes24.com/product/goods/188906223 |
'블록체인' 카테고리의 다른 글
| 환상과 현실의 경계에서: 국가에 흡수된 암호화폐, 그리고 탈중앙화 인프라의 반격과 한국의 위기 (0) | 2026.09.14 |
|---|---|
| 예탁결제원 가이드라인이 가른 운명 — L2의 낙마와 아발란체 서브넷, 그리고 이지스(Ezys) 청산망의 결합 (0) | 2026.09.11 |
| 로빈후드의 온체인 금융 대전환: 자체 L2 'Robinhood Chain'과 RWA 혁신 (0) | 2026.08.18 |
| 거품은 빠졌고, 정답은 이미 나왔다: 2026년 크립토 시장 현주소와 전망 (0) | 2026.08.13 |
| USDT 매입에서 이자 수익내기까지 안내서 (0) | 2026.08.07 |
| [코어 스테이블코인 보강 ④] AI 에이전트의 초고속 뱅크런 — 인간 서킷 브레이커가 멈추기 전에 시장이 바닥난다 (0) | 2026.07.29 |
| [코어 스테이블코인 보강 ③] 청구서 없는 결제의 시대 — x402 프로토콜이 API를 돈 내는 문으로 바꾼다 (0) | 2026.07.22 |
| 밥그릇 싸움에 멈춘 원화 스테이블코인법, 이대로 가다간 '디지털 달러 패권'에 안마당 내준다 (0) | 2026.07.03 |
| [코어 스테이블코인 보강 ②] AI가 실시간으로 환전한다. (1) | 2026.06.29 |
| GENIUS와 CLARITY가 쏘아 올린 '달러 인터넷'의 진화: 패시브 이자의 종말과 온체인 금융의 넥스트 스텝 (0) | 2026.05.18 |