Chaos is order yet undeciphered.
반응형

전체 글 565

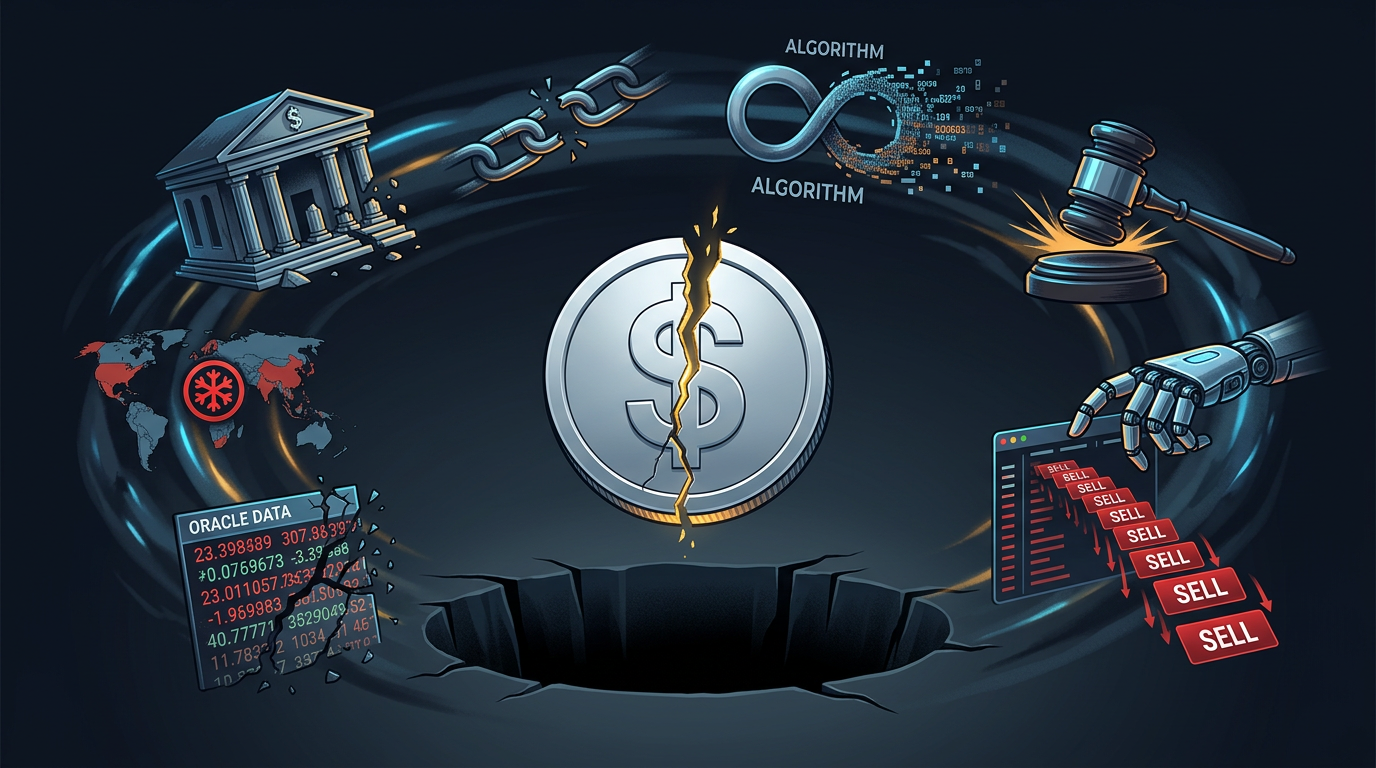
1달러의 균열: 스테이블코인이 무너지는 7가지 순간

지금, 왜 스테이블코인의 위험을 직시해야 하나2025년 말 기준 글로벌 스테이블코인 시가총액은 약 3,000억 달러~3100억 달러(약 400조 원)를 돌파했다. 일평균 결제 거래량은 비자(Visa)·마스터카드와 맞먹는 수준으로 성장했고, Stripe·Visa·Mastercard까지 스테이블코인 결제 인프라 시장에 참여하며 주류 금융의 영역으로 빠르게 편입되고 있다. 미국은 2025년 'GENIUS Act'로 달러 스테이블코인 발행을 법제화했고, 한국도 디지털자산기본법 시행으로 원화 스테이블코인의 제도적 기반을 마련했다.그러나 '1달러 페깅(가치 고정)'이라는 약속 뒤에는 수많은 살얼음판이 존재한다. 스테이블코인의 위기는 단순한 기술적 오류를 넘어, 경제적 인센티브·법적 규제·지정학적 압력이 복합적으로 ..
블록체인 2026.03.19

데이터센터 탄소 폭증 시대, 지구를 살리는 ‘재생 금융(ReFi)’

AI 붐으로 인한 데이터센터 증설은 단순한 기술 트렌드를 넘어, 지구의 탄소 예산을 직접 갉아먹는 구조적 변화입니다. 생성형 AI를 뒷받침하는 거대한 GPU 클러스터와 냉각 설비는 엄청난 전기를 요구하고, 이 전기가 여전히 화석연료 비중이 높은 전력망에서 공급되는 한, AI는 ‘지능’만이 아니라 ‘탄소’도 함께 대량 생산하는 셈이 됩니다. 빅테크들은 앞다투어 탄소중립과 RE100을 약속하지만, 현실에서는 데이터센터 증설로 총배출량이 다시 증가하는 역설이 나타나고 있습니다. 이 모순된 상황에서, “돈을 벌수록 오히려 지구를 회복시키는 금융은 가능할까?”라는 대담한 질문을 던지는 흐름이 바로 ReFi(Regenerative Finance)입니다. ReFi는 블록체인 기술을 기반으로 “자본의 흐름”을 재설계하..

블록체인 2026.03.17

'한국형 스테이블 코인'의 청사진.

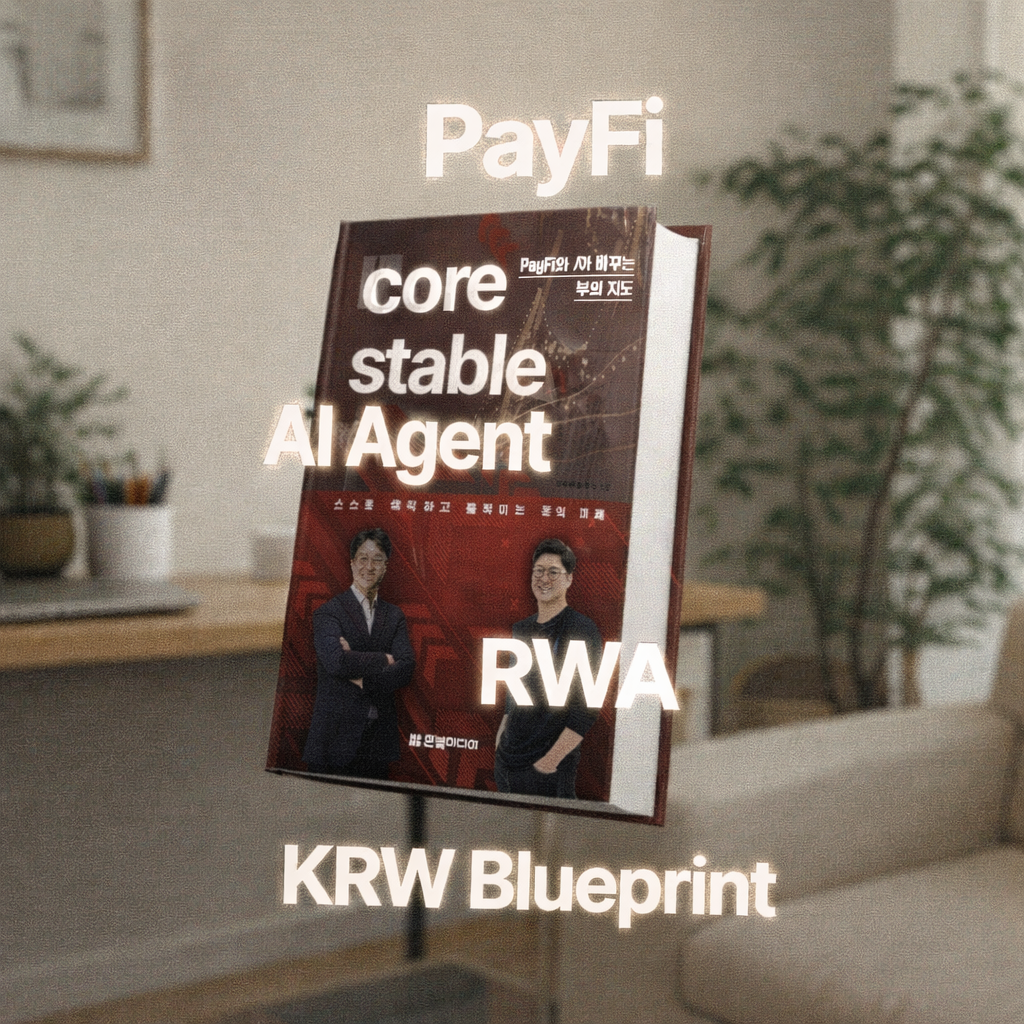
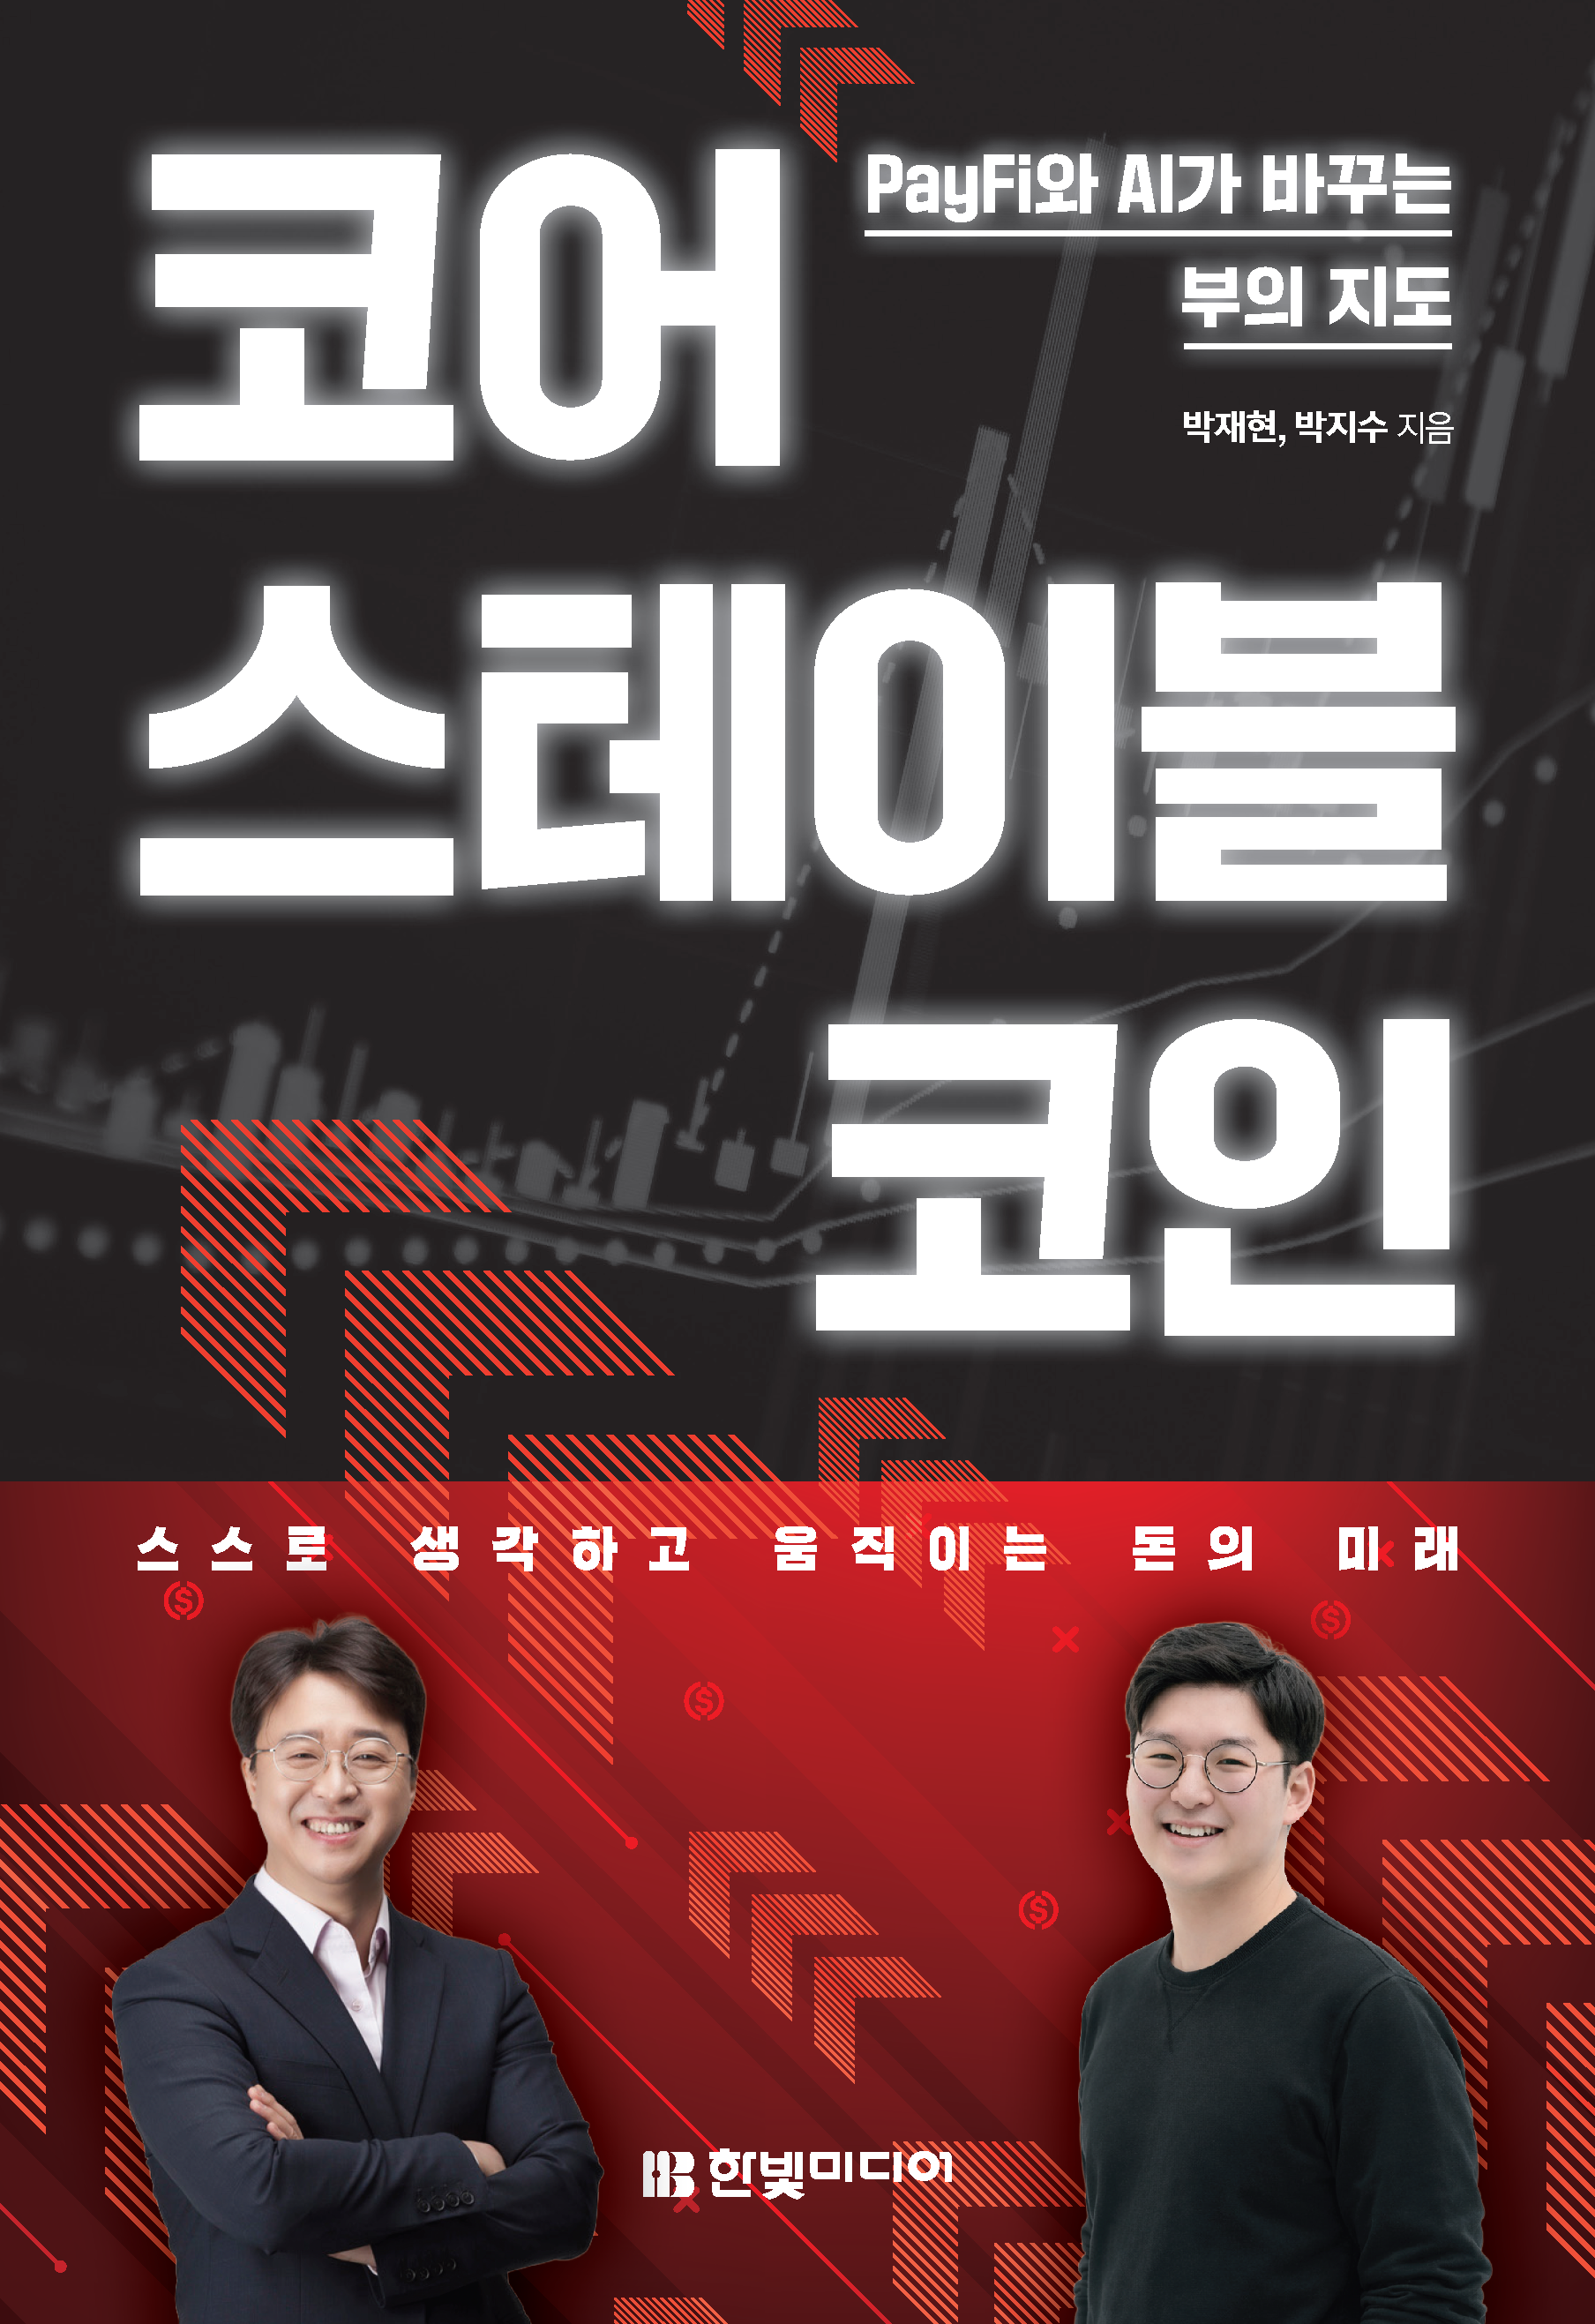
원화 스테이블 코인에 대한 거시적인 담론과 비즈니스 전망은 충분히 들었습니다.이제 현장의 개발자와 아키텍트가 가장 궁금해할 질문에 답할 시간입니다."그래서, 한국의 촘촘한 규제망을 뚫고 실제로 작동하는 시스템을 어떻게 만들 것인가?" 이 질문에 답을 하기 위해 "코어 스테이블코인"을 집필했습니다. 이 책은 단순한 설명서가 아닙니다. 2026년 대한민국 금융의 표준이 될 '한국형 원화 스테이블코인(KRW-SC)'을 구축하기 위한 구체적인 설계서(Blueprint)입니다.1. 100% 예치금 신탁과 실시간 준비금 증명(PoR) 아키텍처한국에서 스테이블코인을 발행할 때 타협할 수 없는 대원칙은 '1원 발행 = 1원 예치'입니다. 하지만 단순히 돈을 쌓아두는 것만으로는 시스템의 신뢰를 증명할 수 없습니다.파산 ..

블록체인 2026.03.12

프로그래머블 머니와 공공 바우처의 미래

독점 플랫폼을 넘 독점 플랫폼을 넘어, 개방형 PBM 프로토콜 생태계로. 1. 화폐의 진화: "전달"에서 "프로그래밍"으로 과거와 현재: 실물 현금(익명성)을 거쳐 현재는 API 기반의 디지털 결제(계좌 의존적) 단계에 머물러 있습니다.미래 (PBM): 돈 자체에 '가치 + 규칙'이 결합된 형태입니다. 시스템이 돈을 옮기는 것이 아니라, 돈 스스로가 조건에 맞는지 판단하여 움직이는 '똑똑한 화폐'의 시대가 옵니다.2. PBM(목적형 바우처)과 예금토큰의 결합 예금토큰 (요리 재료): 은행 예금을 기반으로 1:1 가치를 지닌 디지털 현금으로, 어디서든 쓸 수 있는 범용성을 갖습니다.PBM 바우처 (요리): 예금토큰에 스마트 컨트랙트 기술로 '특정 사용 조건'을 프로그래밍한 목적형 디지털 바우처입니다.예:..

블록체인 2026.03.05

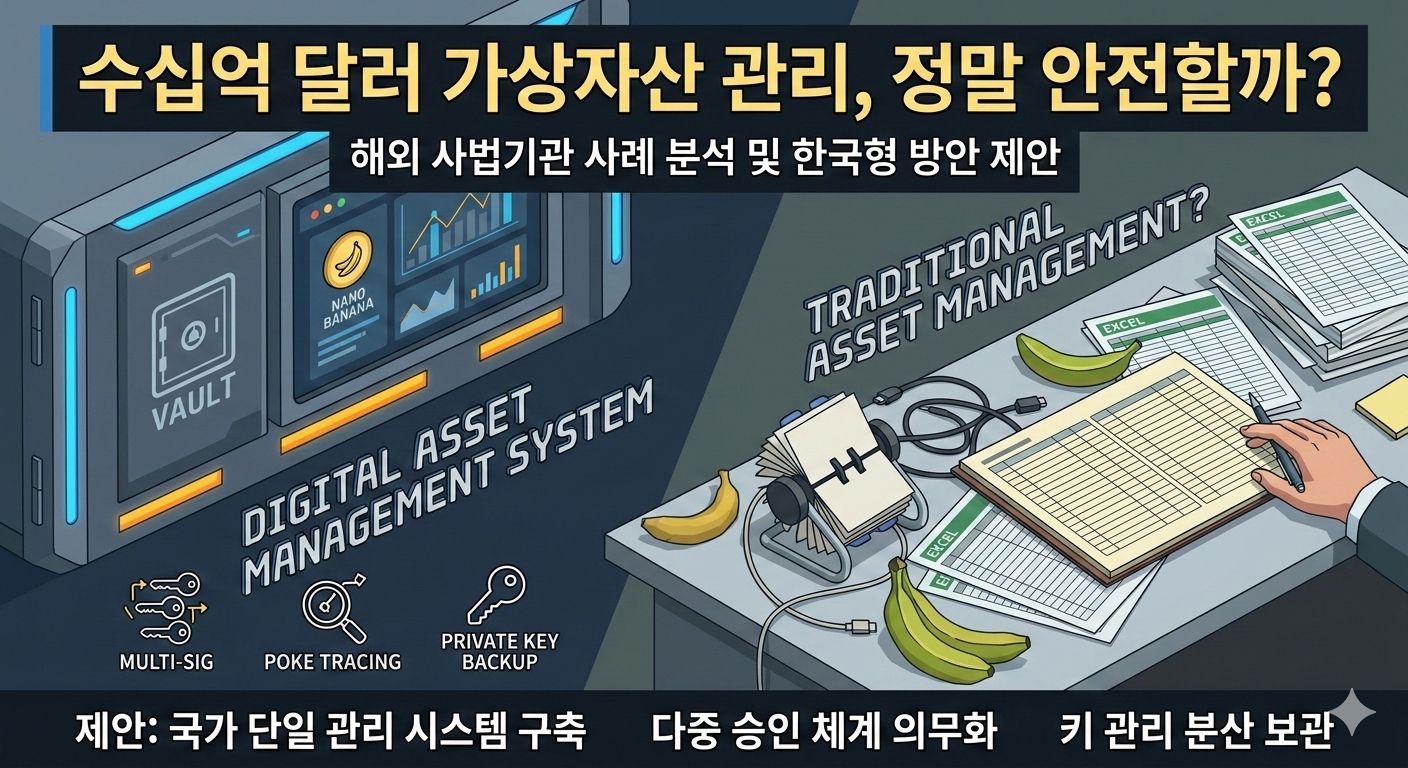
[컬럼] 10조 원대 비트코인 쥐고도 '엑셀'로 관리하는 정부, 이대로 괜찮나?

해외 압류 자산 관리 실태로 본 한국형 디지털 자산 보관 전략가상자산이 범죄 자금의 세탁 통로로 이용되면서, 전 세계 수사기관이 압류하는 비트코인 규모는 이제 '조 단위'를 넘어섰습니다. 하지만 거액의 코인을 잡아냈다는 승전보 뒤에는 누구도 말하지 않는 서툰 뒷수습이 숨어 있습니다. 수조 원의 디지털 자산이 한순간의 실수로 공중에 분해될 위기에 처해 있다면 믿으시겠습니까? 1. 80억 달러(약 11조 원)를 '엑셀'에 적어 넣는 미국 정부의 민낯미국은 세계에서 가장 많은 비트코인을 압류하는 국가 중 하나입니다. 미 국세청 범죄수사부(IRS-CI)가 관리하는 암호화폐 규모는 약 80억 달러(한화 약 11조 원)에 달하며, 연방보안관실(USMS) 또한 4억 6,600만 달러(약 6,300억 원) 규모의 자산..

블록체인 2026.03.04

[ZDNet 칼럼] 대한민국 블록체인, '보호'라는 감옥에 갇힌 '혁신'을 석방하라

대한민국 디지털 자산 시장은 현재 '규제 공백'과 '과도한 보호'라는 모순이 공존하는 변곡점에 서 있다. 2024년 가상자산이용자보호법 시행으로 최소한의 시장 질서는 마련되었으나, 글로벌 경쟁력을 갖춘 산업 생태계로의 전환은 여전히 지체되고 있다. 이제는 기득권 간의 지배구조 논쟁을 넘어, 수치로 증명된 위기를 직시하고 혁신가들이 숨 쉴 수 있는 '인프라 복원'에 집중해야 할 때다.1. 지표로 증명된 위기: 'K-블록체인'의 경쟁력 하락정책 담론은 단순한 위기감이 아닌 수치로 증명된 데이터에서 설득력이 발생한다. 현재 글로벌 스테이블코인 시가총액은 1,600억 달러를 돌파하며 연평균 20% 이상 성장하고 있으나, 국내 Web3 생태계는 고립되고 있다.실제로 국내 주요 Web3 스타트업의 해외 법인 설립 ..

블록체인 2026.02.26

[ZDNet컬럼]AI 에이전트와 로봇이 스스로 돈을 벌고 쓰는 ‘기계 경제’의 서막

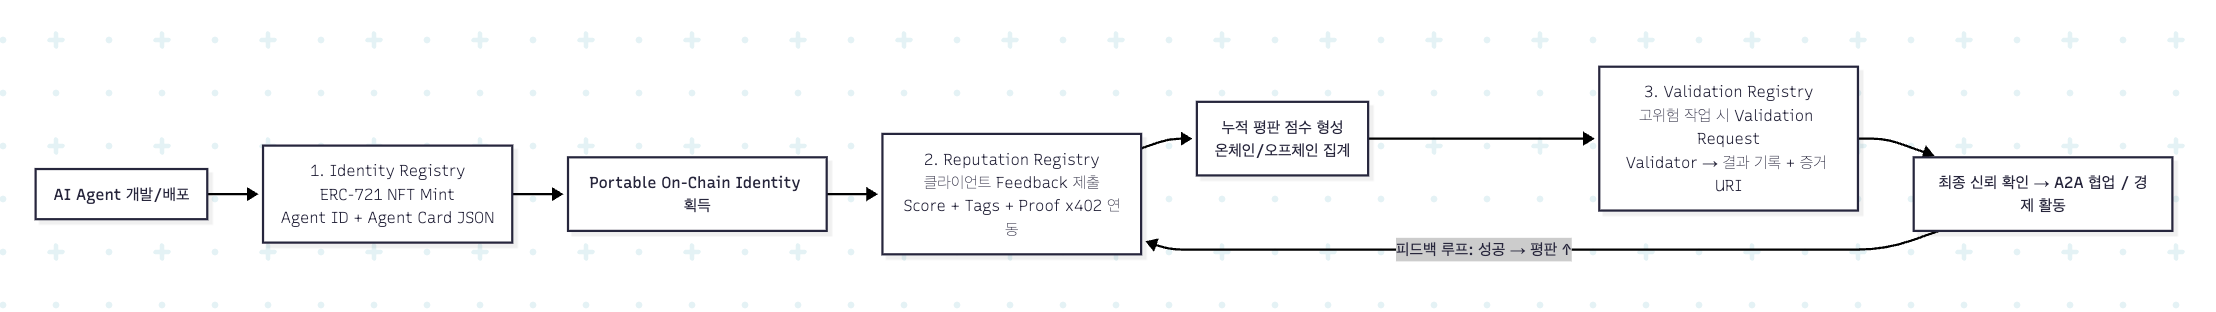
우리는 매일 AI가 시를 쓰고 코드를 짜며 인간의 지적 한계를 넘나드는 천재성을 목격하고 있습니다. 하지만 이제 단순히 똑똑한 AI를 넘어, 스스로 경제 활동을 수행하는 ‘경제적 자율 에이전트’의 시대가 오고 있습니다.그동안 AI가 우리에게 준 선물이 높은 지식 업무의 생산성이었고, 로보틱스로 대표되는 물리 AI가 노동 생산성이었다면, 이제 우리가 주목해야 할 마지막 퍼즐은 바로 ‘금융 생산성(Financial Productivity)’입니다.1. 금융 생산성: AI가 스스로 자본을 운용하는 시대금융 생산성이란 AI가 스테이블코인이나 CBDC 같은 프로그래머블 머니(Programmable Money)를 사용하여 스스로 업무를 수행하고, 결제하고, 심지어 수익을 극대화하기 위해 투자까지 하는 능력을 의미합..

AI Agent 2026.02.23

당신의 AI 비서에게 '법인 카드'를 쥐여주는 법

우리는 매일 AI가 시를 쓰고 코드를 짜는 천재적인 능력을 목격하고 있습니다. 하지만 이 유능한 비서에게는 치명적인 약점이 하나 있습니다. 바로 '자신의 돈'을 가질 수 없다는 점입니다.아무리 최저가 항공권을 1초 만에 찾아내도, 결제 단계에서는 주인의 신용카드 번호를 하염없이 기다려야 합니다. 이제 블록체인 기술은 이 멈춰선 AI에게 '지갑(Wallet)'이라는 경제적 날개를 달아주려 합니다.1. AI는 왜 은행 계좌를 만들 수 없는가? : KYC의 장벽AI 에이전트가 기존 금융 시스템에 진입하지 못하는 이유는 명확합니다. 전통적인 금융은 오직 '생물학적 인간'만을 위해 설계되었기 때문입니다.신원 인증(KYC)의 불가능: 은행은 신분증과 생체 정보를 요구하지만, 법인격이 없는 AI는 이 관문을 통과할 ..

카테고리 없음 2026.02.18

핀테크에서 'PayFi'의 시대로

지금까지 우리가 열광했던 핀테크(Web2)는 냉정히 말해 낡은 금융망 위에 '예쁜 UI'라는 포장지를 씌운 것에 불과했습니다.겉으로는 1초 만에 송금이 끝나는 것처럼 보이지만, 그 수면 아래(Back-end)에서는 여전히 은행 간 장부를 맞추느라 돈이 며칠씩 묶여 있는 '자본의 비효율'이 존재합니다.이제 그 한계를 깨고, 결제가 곧 금융이 되는 'PayFi(Web3 Payment Finance)'의 시대가 시작됩니다.1. 토스·카카오페이와 PayFi의 결정적 차이: T+2 vs T+0핀테크와 PayFi를 가르는 가장 본질적인 차이는 바로 '돈이 멈춰 있는 시간(Idle Time)'입니다.기존 핀테크 (T+2 정산): 우리가 송금 버튼을 눌러 숫자가 바뀌어도 실제 돈은 움직이지 않았습니다. 은행들은 뒤에서..

블록체인 2026.02.13

은행은 사라지지 않는다. 다만 ‘코드’로 변할 뿐이다

“Banking is necessary, banks are not.”— Bill Gates, 19941994년, 빌 게이츠의 이 한 문장은 오랫동안 과장된 미래담으로 여겨졌습니다.그러나 30년이 지난 지금, 이 문장은 스테이블코인과 DeFi, 그리고 PayFi라는 구조적 전환을 통해 현실이 되고 있습니다.문제는 은행이 사라지느냐가 아닙니다.우리가 알고 있던 ‘은행의 형태와 기능’이 해체되고 재배치되고 있다는 점입니다.우리는 지금, ‘건물 중심의 은행업’에서‘코드 중심의 금융 인프라’로 이동하는 변곡점 위에 서 있습니다.예금의 종말이 아니다‘예금 기능’의 이전이다그동안 은행 예금의 본질은 명확했습니다.안전한 가치 보관제한적인 이자 수익그러나 블록체인 기반 스테이블코인과 RWA(Real World Asset..

블록체인 2026.02.10
반응형